Vimeo Twitter Linkedin RSS
DOMO

Adjudicada la Unidad Productiva de Blanes de Domo Polymer Solutions Spain a EPOCH Biodesign Ltd. tras subasta concursal

10/06/2026

RocaJunyent asesora la operación a través del socio Josep Pujolràs y el asociado director Lluís Serras

Girona, 10 junio de 2026 – La Unidad Productiva de Blanes de Domo Polymer Solutions Spain, S.L.U. ha sido adjudicada a EPOCH Biodesign Ltd. tras la celebración de la subasta notarial en el marco del procedimiento concursal nº 62/2026, tramitado ante el Juzgado Mercantil nº 2 de Girona.

La operación ha sido liderada por RocaJunyent, firma designada como Administración Concursal, con la dirección del socio Josep Pujolràs Nonell, quien ha presidido todo el proceso de liquidación, y la participación del asociado director Lluís Serras Marquès.

La subasta ha culminado con la adjudicación de la Unidad Productiva de Blanes a EPOCH Biodesign Ltd. por un importe superior a 6,5 millones de euros y con el compromiso de subrogación de 60 contratos de trabajo sobre una plantilla actual de 70 personas vinculadas a la unidad productiva.

Un proceso concursal orientado a maximizar valor y continuidad

En el marco del concurso, la Administración Concursal impulsó la aprobación de un sistema de reglas especiales de liquidación, ratificadas judicialmente el 10 de abril de 2026, con el objetivo de articular un procedimiento competitivo, transparente y que maximizara el valor de los activos en beneficio de los acreedores.

El proceso identificó dos unidades productivas diferenciadas: la Unidad Productiva de Blanes, con un valor de activos superior a 12,3 millones de euros, y la Unidad Productiva ICT, ya adjudicada previamente. La unidad de Blanes, eje principal de la operación, integraba una plantilla de 73 trabajadores.

Condiciones exigentes para los inversores

La subasta establecía requisitos económicos y laborales exigentes, incluyendo un precio mínimo de 4,12 millones de euros y la obligación de subrogar al menos 24 contratos de trabajo —o asumir su equivalente económico—, priorizando expresamente la continuidad del empleo como criterio de adjudicación.

El proceso atrajo el interés de múltiples operadores y fue objeto de una amplia difusión a nivel nacional e internacional, con comunicación a más de 40 potenciales interesados.

Desarrollo de la subasta y adjudicación

La subasta se celebró el 10 de junio de 2026 en Girona, bajo supervisión notarial, con participación presencial y remota. Tres compañías acreditaron los requisitos para pujar:

  • BUILDING DAVIDYLUIS, S.L., que no presentó oferta formal.
  • JUHESHUN Advanced Materials Co. Ltd., cuya propuesta fue excluida por no cumplir las condiciones mínimas establecidas.
  • EPOCH Biodesign Ltd., cuya oferta fue declarada válida.

Como resultado, EPOCH Biodesign Ltd. resultó adjudicataria de la Unidad Productiva de Blanes con una oferta superior a 6,5 millones de euros y el compromiso de subrogar 60 de los 70 trabajadores actuales, muy por encima del mínimo requerido.

Un proyecto industrial con proyección europea

EPOCH Biodesign Ltd., sociedad de derecho inglés integrada en la T2T Alliance, se sitúa a la vanguardia del reciclaje textil avanzado en Europa, especializada en tecnologías de transformación de residuos textiles —incluidos nylon 6 y 6,6— en materiales de alta calidad.

Su entrada garantiza no solo la viabilidad económica de la operación, sino también la continuidad industrial de la planta de Blanes y su integración en cadenas de valor vinculadas a la economía circular y la descarbonización.

Próximos pasos

Tras la subasta, la Administración Concursal comunicará formalmente el resultado al Juzgado Mercantil. EPOCH Biodesign dispondrá de un plazo máximo de 20 días hábiles para formalizar la escritura de compraventa. La transmisión se realizará libre de cargas, conforme a la normativa concursal vigente.

Una operación con impacto positivo

La adjudicación supone un resultado óptimo tanto para los acreedores como para el mantenimiento del tejido industrial y el empleo. El elevado nivel de subrogación laboral y el importe de adjudicación —significativamente superior al mínimo exigido— reflejan el éxito de un proceso diseñado para equilibrar eficiencia económica y compromiso social.

La operación, liderada por Josep Pujolràs y ejecutada con el apoyo de Lluís Serras, refuerza la capacidad de RocaJunyent en la gestión de procesos concursales complejos, combinando rigor jurídico y visión estratégica para facilitar soluciones de continuidad empresarial.

Publicado en

Reestructuraciones
Profesionales relacionados
Foto

Cataluña amplía hasta seis años las concesiones de transporte interurbano para impulsar la descarbonización

09/06/2026

El Parlamento de Cataluña ha validado el Decreto ley 5/2026, que permite ampliar más allá de 2028 el plazo de las concesiones de transporte interurbano por carretera. Esta medida responde principalmente a la crisis del sistema ferroviario, que ha provocado un aumento de usuarios del transporte en autobús, y a la necesidad de disponer de un servicio más sostenible y eficiente sin esperar a la finalización de los contratos actuales. Dado que la Generalitat no puede asumir compensaciones económicas ni convocar nuevas licitaciones, opta por una ampliación excepcional, temporal e individualizada de las concesiones.

A cambio de esta ampliación, las empresas concesionarias deben presentar planes de descarbonización de su flota y de mejora de los sistemas de información a los usuarios, incluyendo inversiones, plazos y mecanismos de financiación. Si estos planes son aprobados, se podrá extender la concesión hasta un máximo de seis años como compensación. En caso de no presentar o incumplir los planes, se iniciarán nuevas licitaciones al finalizar los contratos o se podrá reducir la duración de la concesión o incluso resolverla.

Acceso a la alerta completa

Publicado en

Relaciones con las Administraciones Públicas
Profesionales relacionados
Foto

Resumen de sentencias judiciales relevantes y novedades legislativas: condiciones laborales y derechos de los trabajadores (mayo 2026)

05/06/2026

En esta alerta informativa, ofrecemos un resumen de varias sentencias judiciales recientes que abordan cuestiones clave en el ámbito laboral. Estas decisiones, emitidas por el Tribunal Supremo y la Audiencia Nacional, tratan temas relativos a la discriminación de los objetivos colectivos fijados mediante negociación colectiva, el cómputo correcto del descanso diario y el descanso semanal cuando se solapan, la nulidad del despido colectivo por no cumplir con el procedimiento legal previsto, y la necesidad de dar un día de descanso semanal adicional cuando este coincide con un festivo, entre otras cuestiones. A través de estas sentencias se perfilan importantes implicaciones para empresas y personas trabajadoras, así como las interpretaciones actuales de la normativa laboral en España. Asimismo, se hace mención a las principales novedades legislativas en materia laboral introducidas recientemente.

Novedades jurisprudenciales

Sentencia del Tribunal Supremo de 12 de febrero de 2026 (rec. núm. 264/2024)

En esta sentencia, el Tribunal Supremo se pronuncia sobre la legalidad de determinados preceptos del convenio colectivo de Mercadona S.A. para los años 2024-2028, en concreto sobre la regulación del aplazamiento del permiso parental, la minoración de la prima por objetivos durante situaciones de incapacidad temporal por enfermedad común y la atribución de competencias al comité intercentros en materias reservadas por ley a otros órganos.

Sobre el permiso parental, el Supremo analiza la cláusula del convenio que permite a Mercadona aplazar el disfrute del permiso “en otros supuestos en los que, en atención a la actividad del centro, casuísticas concretas y localización, se altere seriamente el correcto funcionamiento de la Empresa”. El Tribunal reconoce que el legislador español no ha definido las circunstancias que habilitan a las empresas a aplazar este permiso. En esta sentencia, se discute si, tal y como está configurada la facultad de aplazamiento por parte de la empresa, podría determinar la nulidad de la cláusula del convenio. El Supremo concluye que, aunque un aplazamiento del derecho del disfrute del permiso al amparo del precepto convencional podría considerarse insuficientemente justificado, ello no daría lugar a la nulidad del convenio, pues se trata de un problema de interpretación, no de validez, que habrá de dilucidarse en los litigios de aplicación individuales.

En cuanto a la cláusula del convenio que prevé la prima por objetivos y permanencia se aprecia que una doble naturaleza: cuando no se alcanzan los tres meses de asistencia al puesto de trabajo en el año evaluado no se percibe la prima en absoluto, lo que constituye una cláusula de asistencia o permanencia que, al excluir de cómputo determinados periodos de incapacidad temporal, resulta discriminatoria e ilícita. Sin embargo, se prevé que, cuando sí se alcanzan los tres meses de asistencia al puesto de trabajo, la exclusión de los periodos de incapacidad temporal por enfermedad común únicamente tiene como efecto la percepción proporcional de la prima, lo que sí resulta válido. El Tribunal funda esta distinción en que el establecimiento de requisitos de permanencia, asistencia o absentismo para lucrar algún concepto salarial que excluyan los periodos de incapacidad temporal, incluidos los derivados de contingencias comunes, para el cálculo de la permanencia, ha devenido ilícito por discriminatorio tras la Ley 15/2022. En concreto, el Tribunal Supremo considera que esta previsión convencional constituye un “requisito objetivo que puede llegar a sancionar con la pérdida de derechos a quien se ha ausentado de la empresa por razón de enfermedad”.

Sobre la intervención del comité intercentros en los periodos de modificación sustancial de las condiciones de trabajo, el Supremo aprecia una contradicción entre el artículo 44 del convenio con el artículo 41.4 ET en dos puntos: el convenio olvida la prioridad prevista legalmente de las secciones sindicales cuando estas lo acuerden y cumplan los requisitos legales, y cuando el periodo de consultas afecta a un único centro sin representantes legales, el convenio atribuye la negociación al comité intercentros, mientras que el Estatuto de los Trabajadores faculta a los propios trabajadores de ese centro para decidir su representación. Las normas sobre legitimación y configuración de los distintos procesos de negociación colectiva no son susceptibles de ser alteradas por las previsiones del convenio salvo cuando la ley expresamente lo prevea, por lo que no cabe validar la cláusula que prevé la sustitución de la decisión de los trabajadores del centro afectado por una intervención amplia del comité intercentros.


Sentencia del Tribunal Supremo de 12 de marzo de 2026 (rec. núm. 4301/2024)

En esta sentencia, el Tribunal Supremo resuelve el recurso de casación para la unificación de doctrina interpuesto por la Consejería de Educación, Cultura y Deportes de la Junta de Comunidades de Castilla-La Mancha contra la sentencia dictada por la Sala de lo Social del TSJ de Castilla-La Mancha de 6 de junio de 2024. 

El litigio trae causa de la demanda presentada por un ordenanza del personal laboral fijo de la Junta de Comunidades de Castilla-La Mancha, destinado en el Museo de Ciudad Real, cuya jornada se articulaba en turnos rotatorios en ciclos de catorce días, alternando una semana de siete días consecutivos (49 horas) con una segunda de tres días de trabajo y cuatro de descanso (21 horas). El recurso aborda dos cuestiones controvertidas: la determinación del dies a quo del plazo de prescripción de las acciones derivadas de irregularidades en el calendario laboral, y el método correcto para el cómputo del solapamiento entre el descanso semanal y el descanso mínimo entre jornadas.

Sobre la prescripción, la Administración recurrente sostenía que el dies a quo del plazo de prescripción anual debía computarse desde el momento en que se producía cada solapamiento concreto, por entender que el derecho a reclamar nace en el instante en que se produce la vulneración del descanso, sin que quepa posponer su ejercicio a la finalización del año natural. El Supremo rechaza este planteamiento: con arreglo al régimen de los artículos 34 y 35 ET, el déficit de los tiempos de descanso por solapamiento indebido únicamente genera horas extraordinarias que no tienen carácter ilegal de forma inmediata, pues dicha ilicitud requiere que las horas extraordinarias no sean compensadas en descanso dentro del plazo de cuatro meses y que, además, se supere el límite anual de ochenta horas extraordinarias abonadas en metálico. 

Dado que hasta la finalización del año natural no puede precisarse si ha existido ilicitud ni cuál es su alcance, no cabe considerar que la reclamación deba ejercitarse inmediatamente tras cada ciclo de catorce días, por lo que el dies a quo se sitúa en la conclusión del año natural.

Sobre el método de cómputo del solapamiento, el Tribunal parte de la prohibición de solapamiento entre el descanso diario o entre jornadas y el descanso semanal, por ser la interpretación correcta de la Directiva 2003/88/CE, cuyo artículo 5 exige que al período mínimo de descanso semanal de 24 horas se añadan las 11 horas de descanso diario del artículo 3, sin que ambos puedan computarse conjuntamente. La Administración recurrente sostenía que el descanso semanal debía computarse por horas consecutivas acumuladas a las doce horas de descanso diario, sin que resultara procedente el método de cómputo por días naturales completos adoptado por la sentencia recurrida. 

El Supremo da la razón a la recurrente en cuanto al método: el cómputo correcto es el que toma como referencia las horas reales transcurridas entre el final de la última jornada de la semana y el inicio de la primera jornada de la semana siguiente, de forma que ese período cubra tanto el descanso diario mínimo (12 horas) como el descanso semanal mínimo (48 horas según el Convenio aplicable), siendo el total requerido de 60 horas. Por tanto, el método de cómputo por días naturales completos puede conducir a resultados que no reflejan fielmente la realidad del descanso efectivo, al hacer depender el resultado del momento del día en que finaliza la última jornada.


Sentencia del Tribunal Supremo de 24 de marzo de 2026 (rec. núm. 249/2025)

En esta sentencia, el Tribunal Supremo confirma la nulidad del despido colectivo practicado por Cruz Roja Española al apreciar incumplimientos esenciales del procedimiento previsto en el artículo 51 ET y el RD 1483/2012. El Supremo destaca, como elemento determinante, que la empresa comunicó el inicio del periodo de consultas a la autoridad laboral el 28 de enero de 2025, cuando dicho periodo había comenzado el 16 de diciembre y había finalizado el 15 de enero. La Inspección de Trabajo constató que la comunicación se realizó de forma tardía cuando ya había finalizado el período de consultas, lo que impidió a la autoridad laboral ejercer sus funciones de asistencia y supervisión. El Supremo considera que esta omisión no es un defecto formal, sino una quiebra de una garantía esencial, que comporta la nulidad del despido colectivo conforme al artículo 124.11 LRJS.

Asimismo, el Tribunal aprecia que la documentación facilitada a la representación legal de los trabajadores fue masiva y desordenada, sin índice ni explicación razonada, incluyendo un informe técnico que era en esencia una reproducción de la memoria explicativa y más de 150 documentos sin estructura ni claridad, lo que impidió una negociación informada. Ambos incumplimientos llevan al Supremo a confirmar la nulidad del despido colectivo y el derecho de las personas afectadas a la reincorporación. 


Sentencia del Tribunal Supremo de 16 de abril de 2026 (rec. núm. 67/2025)

La sentencia del Tribunal Supremo aborda, principalmente, si ante la concurrencia de un convenio colectivo sectorial y un convenio colectivo de empresa, tiene prevalencia la prioridad absoluta del artículo 84.1 ET o la prioridad relativa del artículo 84.2 ET. 

La empresa Financiera El Corte Inglés, S.A. es un establecimiento financiero de crédito. Sin embargo, venía aplicando el convenio colectivo de grandes almacenes por formar parte del grupo El Corte Inglés hasta octubre de 2013. Posteriormente a octubre del 2013, pasó a depender del Grupo Santander, pero seguía aplicando el convenio de grandes almacenes hasta que en el año 2019 se planteó por parte de la representación de los trabajadores que el convenio aplicable no se correspondía con la actividad de la empresa. 

Ante esta tesitura se inician varias negociaciones para determinar el convenio aplicable y se decide negociar un convenio de empresa. Este convenio de empresa se firma en marzo del 2021 y se publica en el BOE el 6 de mayo de 2021, entrando en vigor el 3 de marzo del 2021. Mientras se negociaba y se publicaba el convenio de empresa, el convenio sectorial de establecimientos financieros estaba en situación de ultraactividad. 

El Tribunal Supremo entiende que en estos casos debe atenderse a las unidades de negociación en conflicto. De esta forma, cuando los interlocutores sociales establezcan una unidad de negociación mediante la suscripción de un convenio colectivo, esa unidad queda protegida frente a la interferencia de otros ámbitos de negociación siempre y cuando esta permanezca activa. Asimismo, esta unidad se considera que sigue activa en caso de que el convenio esté en ultraactividad si existe negociación del nuevo convenio colectivo. Entiende el Tribunal Supremo que la prohibición de concurrencia absoluta del artículo 84.1 ET desaparece cuando el convenio colectivo pierde su vigencia y es denunciado, aun cuando quede en situación de ultraactividad al amparo del artículo 86.3 ET, salvo que se mantenga viva la unidad de negociación.

Aplicando dicha doctrina al caso concreto, en el momento en que se firmó y se publicó el convenio de empresa (marzo-mayo del 2021), el convenio sectorial estaba negociándose, alcanzándose un acuerdo el 21 de julio 2021 y publicándose en el BOE el 15 de octubre de 2021. Por ello, el Tribunal Supremo entiende que el convenio de empresa se introdujo en un momento en que existía una negociación activa del convenio sectorial. En consecuencia, no se puede entender que aplica en este caso la prioridad aplicativa absoluta (artículo 84.1 ET), sino la prioridad aplicativa relativa (artículo 84.2 ET) del convenio de empresa sobre el sectorial.

Asimismo, considerando que en este caso aplica la disposición transitoria 6ª del Real Decreto-Ley 32/2021, en tanto que la prioridad aplicativa del convenio de empresa era relativa y no absoluta, se entiende que debe aplicarse la prioridad aplicativa del artículo 84.2 ET en su nueva redacción del Real Decreto-Ley 32/2021 una vez concluido el periodo transitorio. Por tanto, a partir de 1 de julio de 2023.


Sentencia de la Audiencia Nacional de 23 de marzo de 2026 (núm. proc. 33/2026)

En este procedimiento de conflicto colectivo, un sindicato demanda a Enterprise Solutions Consultoría y Aplicaciones España, S.L.U. para que se reconozca el derecho de las personas trabajadoras a incluir en el finiquito la parte proporcional del salario correspondiente al descanso semanal devengado en la última semana de trabajo efectivo.

El debate jurídico consiste en determinar si, cuando el contrato se extingue antes de finalizar la semana, la empresa puede abonar solo los días efectivamente trabajados hasta la fecha de baja, o si también debe pagar la parte proporcional del descanso semanal ya generado. La Audiencia Nacional entiende que el descanso semanal no nace únicamente cuando llega el sábado o domingo, sino que se devenga progresivamente con los días trabajados. Por tanto, cada jornada efectiva genera, además de su salario diario, una fracción del descanso semanal retribuido. La empresa alegaba que el salario era mensual y que, al pagar todos los meses la misma cantidad, ya incluía sábados, domingos y festivos. La Sala rechaza este argumento: el pago mensual es solo una forma de distribuir la retribución, pero no permite excluir del finiquito cantidades salariales ya devengadas. 

En consecuencia, la Audiencia Nacional declara el derecho de la plantilla a percibir en la liquidación final la parte proporcional del descanso semanal generado, ordena a la empresa cesar en esa práctica y la condena a regularizar los finiquitos del año anterior a la mediación, con el interés moratorio del 10 % del artículo 29 ET.


Sentencia de la Audiencia Nacional de 19 de mayo de 2026 (núm. proc. 134/2026)

En esta sentencia de la Audiencia Nacional se analiza la legalidad de la práctica de las empresas que aplican el convenio estatal del contact center de no reconocer a las personas que trabajan de lunes a viernes o de lunes a sábado un día de descanso semanal adicional cuando los festivos laborales (sean estatales, autonómicos y/o locales) coincidan con los días de descanso semanal (sábado o domingo). Basándose en la regulación convencional del convenio colectivo estatal del contact center y en previos pronunciamientos del Tribunal Supremo, la Audiencia Nacional entiende que no es posible el solapamiento entre los festivos anuales (artículo 37.2 ET) con el descanso semanal (artículo 37.1 ET). De esta forma, la Audiencia Nacional entiende que si un festivo coincide con un día de descanso semanal, el festivo debe reconocerse como no disfrutado. En consecuencia, reconoce el derecho de las personas afectadas cuyo festivo coincida con un día de descanso a compensar ese día de descanso en los 14 días siguientes, debiéndose adaptar el calendario laboral a estas circunstancias. En otras palabras, entiende que es contraria a derecho el solapamiento de los días festivos con los días de descanso. 


Novedades legislativas

Ley 1/2026, de 8 de abril, integral de impulso de economía social

La Ley 1/2026 actualiza el marco normativo de la economía social, con incidencia en cooperativas, sociedades laborales, empresas de inserción, centros especiales de empleo de iniciativa social y demás entidades del sector. Destacamos las siguientes medidas en materia laboral:

  • Se regula el contrato para la transición al empleo ordinario, dirigido a facilitar la inserción laboral de personas en situación de vulnerabilidad o exclusión social a través de empresas de inserción.
  • Este contrato tendrá una duración mínima de seis meses y máxima de tres años, y podrá celebrarse a jornada completa o parcial.
  • Se prevén bonificaciones por la contratación mediante esta modalidad, con importes superiores cuando se contrate a personas jóvenes o personas con discapacidad.
  • Se refuerza el régimen jurídico de las empresas de inserción y de los centros especiales de empleo de iniciativa social, especialmente en materia de contratación pública reservada.


Real Decreto 316/2026, de 14 de abril, por el que se modifica el el Real Decreto 1155/2024, de 19 de noviembre, por el que se aprueba el Reglamento de la Ley Orgánica 4/2000, de 11 de enero, sobre derechos y libertades de los extranjeros en España y su integración social

El Real Decreto 316/2026 modifica el Reglamento de Extranjería aprobado por el Real Decreto 1155/2024, con el objetivo de facilitar la regularización e integración de determinadas personas extranjeras que se encuentran en España.

Destacamos las siguientes medidas con incidencia laboral:

  • Se introducen modificaciones en determinados supuestos de arraigo, con impacto directo en la posibilidad de trabajar en España.
  • En ciertos procedimientos, desde la comunicación de inicio de la tramitación, la persona solicitante queda habilitada provisionalmente para residir y trabajar, por cuenta ajena o propia, hasta que se dicte resolución.
  • Esta habilitación provisional para trabajar puede resultar relevante para las empresas, que deberán verificar correctamente la documentación de la persona trabajadora antes de formalizar o mantener la contratación.
  • Las solicitudes vinculadas a este régimen transitorio podrán presentarse hasta el 30 de junio de 2026.


Real Decreto 416/2026, de 27 de mayo, por el que se regula el régimen jurídico de la jubilación flexible y otros aspectos comunes a las modalidades de compatibilidad de la pensión contributiva de jubilación con el trabajo, y se modifica el régimen de jubilación demorada

El Real Decreto 416/2026 regula el nuevo régimen jurídico de la jubilación flexible, permitiendo compatibilizar la pensión contributiva de jubilación con el trabajo, y modifica determinados aspectos de la jubilación demorada. La norma entrará en vigor a los tres meses de su publicación en el BOE.

Destacamos las siguientes medidas en materia laboral y de Seguridad Social:

  • Se considera jubilación flexible la situación en la que una persona pensionista de jubilación compatibiliza el cobro de la pensión con un trabajo a tiempo parcial. La jornada deberá situarse entre el 33% y el 80% de la jornada de una persona trabajadora a tiempo completo comparable.
  • Durante la jubilación flexible, el importe de la pensión se reducirá en proporción a la jornada realizada. No obstante, se prevén determinados incrementos cuando la actividad por cuenta ajena se inicie por primera vez transcurridos al menos seis meses desde el acceso a la pensión.
  • La persona pensionista deberá comunicar previamente a la entidad gestora el inicio de la actividad laboral, así como cualquier modificación de jornada o el cese en el trabajo. La falta de comunicación podrá dar lugar al reintegro de prestaciones indebidamente percibidas y, en su caso, a las sanciones correspondientes.
  • La norma también introduce ajustes en la jubilación demorada, especialmente en relación con la opción mixta de abono del complemento económico por demora.

Otras novedades

Orden PJC/297/2026, de 30 de marzo, por la que se desarrollan las normas legales de cotización a la Seguridad Social para el ejercicio 2026

La Orden PJC/297/2026 desarrolla las normas de cotización a la Seguridad Social, desempleo, protección por cese de actividad, FOGASA y formación profesional para el ejercicio 2026. Aunque entró en vigor el 1 de abril de 2026, sus efectos se retrotraen al 1 de enero de 2026.

Destacamos las siguientes medidas en materia laboral:

  • Se fija la base máxima de cotización del Régimen General en 5.101,20 euros mensuales.
  • Se mantiene el tipo de cotización por contingencias comunes en el 28,30%, del que el 23,60% corresponde a la empresa y el 4,70% a la persona trabajadora.
  • Se actualiza el Mecanismo de Equidad Intergeneracional, que para 2026 queda fijado en el 0,90%, distribuido entre empresa y persona trabajadora.
  • Se regula la cotización adicional de solidaridad aplicable a las retribuciones que superen la base máxima de cotización.

Publicado en

Laboral
Profesionales relacionados
Foto

La Generalitat somete a información pública el Plan Territorial de Energías Renovables (PLATER)

27/05/2026

El 29 de abril de 2026, la Generalitat de Catalunya publicó en el Diari Oficial el edicto del Institut Català d’Energia por el que se somete a información pública el Proyecto de Decreto que aprueba el Plan Territorial Sectorial para la generación eléctrica, eólica y fotovoltaica (PLATER), junto con su estudio ambiental estratégico. Este instrumento se configura con una doble dimensión: por un lado, como herramienta de planificación territorial sectorial destinada a distribuir de manera equilibrada los proyectos de energías renovables en Cataluña y, por otro, como desarrollo reglamentario de determinados aspectos del Decreto Ley 16/2019 en materia de transición energética. Desde el punto de vista jurídico, el PLATER tiene naturaleza vinculante para el planeamiento urbanístico, que deberá ser coherente con sus determinaciones, y resulta aplicable a todo el territorio catalán. Entre sus objetivos principales destacan garantizar un despliegue ordenado y sostenible de las infraestructuras renovables, atender a las particularidades territoriales y facilitar la agilización de los procedimientos administrativos asociados.

En este marco, el PLATER establece una zonificación detallada del territorio mediante la distinción entre edificios, espacios artificializados y espacios no artificializados, estos últimos clasificados a su vez en zonas aptas y no aptas según diversos criterios normativos, ambientales y locales. Asimismo, fija grados de prioridad territorial para la implantación de proyectos energéticos y determina objetivos municipales de producción y capacidad en energía solar fotovoltaica y eólica, conforme a criterios de solidaridad territorial. El plan también incorpora medidas de simplificación administrativa, declarando de urgencia determinados procedimientos de autorización, especialmente en zonas prioritarias o proyectos promovidos por entidades públicas o comunidades energéticas. Finalmente, se prevén instrumentos de seguimiento y evaluación a cargo del Institut Català de l’Energia, con publicación de datos en plataformas abiertas, y se somete el proyecto a un periodo de información pública de tres meses, abierto hasta el 29 de julio de 2026, con el fin de recabar alegaciones.

Acceso a la alerta informativa completa.

Publicado en

Relaciones con las Administraciones Públicas
Profesionales relacionados
Foto

RocaJunyent celebra 30 años de excelencia jurídica con el foco puesto en la innovación y el futuro

21/05/2026

La firma conmemora tres décadas de trayectoria consolidando un modelo de excelencia local con capacidad global y una visión de liderazgo apoyada en la innovación para responder a los desafíos de una nueva etapa para el sector.

En un acto institucional en el MNAC ante autoridades y el equipo de la firma al completo, el despacho reafirma su apuesta por innovación, la excelencia jurídica y la cercanía al cliente.


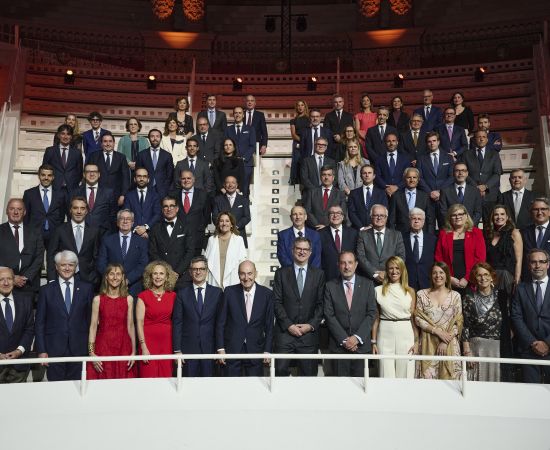
Barcelona, 21 mayo de 2026 – RocaJunyent ha celebrado su 30º aniversario con un acto institucional en el Museo Nacional d’Art de Catalunya (MNAC). El hito marca el punto de madurez de una firma que ha evolucionado desde su legado fundacional hacia una estructura multidisciplinar moderna, integrada hoy por 51 socios. La cita, que congregó a más de 430 invitados, sirvió para echar la vista atrás a tres décadas de excelencia jurídica y, sobre todo, para proyectar el futuro de la firma en un entorno global cada vez más complejo.

El evento contó con una destacada representación institucional, encabezada por el ministro de la Presidencia, Justicia y Relaciones con las Cortes, Félix Bolaños; la presidenta del Tribunal Superior de Justicia de Catalunya, Mercè Caso; el conseller de Justícia i Qualitat Democràtica, Ramon Espadaler; y la magistrada del Tribunal Constitucional Laura Díez Bueno, entre ellos representantes de la abogacía, el notariado, los registradores, la procura y otras instituciones jurídicas. Todos ellos acompañaron a los socios y profesionales del despacho en este hito, simbolizando el vínculo de la firma con las instituciones y la sociedad.

Un puente entre el legado y la innovación

Tras 30 años de historia, RocaJunyent se sitúa en un momento clave del mercado legal: con la experiencia necesaria para ofrecer la máxima solvencia, y al mismo tiempo con la capacidad de adaptación para anticipar y liderar los cambios que está experimentando el sector.

Durante su intervención, Miquel Roca, socio fundador y Presidente de Honor de RocaJunyent, puso en valor los orígenes y principios de la firma:

“RocaJunyent nació con la vocación de prestar un servicio jurídico riguroso, independiente y comprometido con la sociedad. Treinta años después, resulta especialmente satisfactorio comprobar que ese espíritu se mantiene intacto, adaptado a un entorno distinto pero con los mismos valores de fondo: calidad, proximidad y responsabilidad.”

Por su parte, Joan Roca, Presidente Ejecutivo de RocaJunyent, incidió en la evolución y el posicionamiento estratégico del despacho:

“Este aniversario no es solo una celebración del camino recorrido, sino una reafirmación de nuestro proyecto de futuro. Apostamos por un modelo que combina excelencia técnica, especialización y trabajo en equipo, con una clara orientación al cliente y una decidida inversión en innovación, digitalización y sostenibilidad. Todo ello, con el objetivo de seguir aportando valor en un entorno cada vez más exigente y complejo.”

Excelencia y futuro como ejes estratégicos

Tras estas tres décadas, la firma encara una nueva etapa marcada por la consolidación de un proyecto que integra crecimiento selectivo, fortalecimiento de áreas clave y desarrollo de nuevas capacidades.

RocaJunyent reafirma así su apuesta por la innovación, tanto tecnológica como en modelos de servicio, la sostenibilidad como eje transversal de su actividad y el desarrollo de su talento como principal activo. Una visión alineada con su Plan Estratégico, que sitúa al cliente en el centro, impulsa la colaboración interna y refuerza su posicionamiento como firma independiente con vocación internacional.

Este enfoque se apoya además en el compromiso con sus profesionales y clientes, combinando el orgullo de pertenencia de un equipo consolidado con la vocación de seguir siendo un socio jurídico de referencia para empresas e instituciones en los próximos años.

Premio Prosper4All de Codespa a RocaJUnyent

RocaJunyent, reconocida por CODESPA por su liderazgo en la medición del impacto social (ESG) con Prosper4All

14/05/2026

RocaJunyent ha sido reconocida en los Premios CODESPA por su implicación en el proyecto Prosper4All, una iniciativa orientada a impulsar la medición del impacto social en las empresas y a reforzar la integración de la dimensión social (la “S”) dentro de la estrategia ESG (Environmental, Social and Governance).

El galardón fue recogido por el presidente de la firma, Joan Roca, durante un acto presidido por S.M. el Rey Felipe VI. 

Este reconocimiento responde a un trabajo transversal desarrollado en el despacho a lo largo de las distintas fases del proyecto Prosper4All. En él han participado de forma destacada Natalia Martí, como consejera de Sostenibilidad; Iñigo Cisneros y el equipo de ESG del despacho; Beatriz Rodríguez y el equipo de Protección de Datos; así como Amaia García y el equipo Laboral de Madrid.

Prosper4All: cómo medir la “S” del ESG y el impacto social empresarial

Prosper4All es una herramienta innovadora diseñada para medir el impacto social de las empresas, es decir, la dimensión social del marco ESG. Su objetivo es ayudar a las organizaciones a integrar el impacto social en su estrategia empresarial de forma estructurada, medible y comparable.

A través de esta plataforma, las empresas pueden cuantificar, comparar y comunicar su contribución al crecimiento inclusivo mediante datos estructurados, lo que permite gestionar de manera más rigurosa su impacto social y tomar decisiones estratégicas basadas en indicadores objetivos.

Impulsado por CODESPA, el proyecto responde a una creciente demanda del entorno empresarial: avanzar en la medición del impacto social, mejorar la transparencia en ESG y fortalecer modelos de negocio responsables e inclusivos, alineados con las nuevas exigencias regulatorias y las expectativas de inversores y sociedad.

RocaJunyent ha participado en esta iniciativa desde sus inicios, proporcionando asesoramiento jurídico en distintas áreas y formando parte de la fase piloto de la herramienta.

Un reconocimiento a empresas referentes en impacto social y ESG

Esta edición especial de los Premios CODESPA, celebrada con motivo de su 40 aniversario, ha puesto el foco en el papel del sector empresarial en la generación de impacto positivo y reconoce a empresas referentes en la integración de la dimensión social dentro de su estrategia empresarial.

En este contexto, han sido distinguidas aquellas organizaciones que han completado el proceso de medición de Prosper4All, entre ellas RocaJunyent, junto con ILUNION, Repsol, Grupo Dia, Randstad, Naturgy e Iberdrola.

Este reconocimiento refuerza el compromiso de RocaJunyent con la sostenibilidad, la medición del impacto social y el impulso de iniciativas que contribuyen a integrar la dimensión social en la estrategia empresarial de forma medible, estructurada y alineada con los estándares ESG.

Publicado en

ESG: Sostenibilidad Corporativa
Profesionales relacionados
Foto

La ESMA orienta a los mercados sobre la aplicación transitoria de la Listing Act ante el retraso del nuevo Acto Delegado de folletos

13/05/2026

La Autoridad Europea de Valores y Mercados (ESMA) ha emitido el pasado 7 de mayo de 2026 un segundo comunicado con el objetivo de orientar a los emisores y a otros participantes de los mercados de capitales de la Unión Europea sobre la aplicación de determinadas modificaciones introducidas por el paquete normativo conocido como Listing Act. Este pronunciamiento tiene en cuenta el previsible retraso en la entrada en vigor del Acto Delegado de la Comisión Europea, adoptado el 7 de mayo de 2026, que introduce cambios en el Reglamento Delegado (UE) 2019/980, por el que se desarrolla el Reglamento (UE) 2017/1129, de folletos. Aunque la nueva normativa de Nivel 1 derivada de la Listing Act será plenamente aplicable a partir del 5 de junio de 2026, la ESMA reconoce la necesidad de facilitar un periodo transitorio ante la falta de vigencia formal del Acto Delegado.

En este contexto, la ESMA recomienda, con carácter no vinculante, que a partir del 5 de junio de 2026 los participantes del mercado utilicen como referencia las disposiciones del Acto Delegado todavía no vigente para la elaboración de los folletos, con el fin de cumplir los nuevos requisitos del Reglamento de Folletos. Las modificaciones se centran principalmente en la estandarización del formato y la secuencia del folleto, la simplificación de su contenido y del procedimiento de examen y aprobación, así como en la introducción de un nuevo folleto de salida a bolsa de la UE y de requisitos específicos de divulgación ESG, incluidos los aplicables a bonos vinculados a sostenibilidad. Asimismo, se eliminan criterios adicionales de examen para reforzar la convergencia supervisora y se establece un nuevo plazo máximo para la aprobación de los folletos, con especialidades para las PYMEs. Esta orientación pretende dotar de seguridad jurídica al mercado hasta la entrada en vigor formal del Acto Delegado.

Acceso a la alerta informativa completa.

Publicado en

Mercado de Capitales
Profesionales relacionados
Foto

Aranceles IEEPA: estado del procedimiento de devolución y consideraciones para empresas españolas con actividad exportadora hacia Estados Unidos

12/05/2026

La declaración de ilegalidad de los aranceles impuestos bajo la International Emergency Economic Powers Act (IEEPA) por parte del Tribunal Supremo de Estados Unidos, el pasado mes de febrero, ha abierto la posibilidad de recuperar los importes abonados en concepto de dichos aranceles. Sin embargo, el proceso de devolución presenta una complejidad técnica y procesal considerable, y su viabilidad práctica depende de factores que conviene analizar con detenimiento antes de adoptar cualquier decisión.

A continuación, se exponen las principales claves del procedimiento en curso y las consideraciones más relevantes para las empresas españolas afectadas.

El estado actual del procedimiento

La ejecución de la sentencia se desarrolla bajo la supervisión del Tribunal de Comercio Internacional (CIT), en el marco del caso Atmus Filtration, Inc. v. United States, ante el juez Richard K. Eaton. La CBP está construyendo un sistema específico de gestión de devoluciones denominado CAPE (Consolidated Administration and Processing of Entries), cuyo estado de avance, a fecha de esta alerta, es el siguiente: el portal de reclamaciones se encuentra al 85% de desarrollo; el módulo de procesamiento masivo de entradas, al 60%; el de revisión, liquidación y reliquidación, al 80%; y el módulo de reembolso, al 75%.
En su orden del 1 de abril, el juez Eaton avaló el progreso comunicado por la CBP en su informe de 31 de marzo y confirmó el plazo previsto el 20 de abril para implementar la Fase 1 del proceso de devolución. En consecuencia, en tal fecha, la CBP puso en marcha el sistema en el portal Automated Commercial Environment (ACE) de la CBP.

Los aranceles sujetos a devolución y los que quedan fuera

Conviene precisar qué aranceles son susceptibles de devolución y cuáles no, pues la sentencia del Tribunal Supremo invalida exclusivamente los impuestos bajo la IEEPA. Quedan dentro de su alcance los aranceles recíprocos del denominado "Día de la Liberación", los aplicados a México, Canadá y China bajo el pretexto del tráfico de fentanilo, y los dirigidos a Brasil e India. El juez Eaton amplió expresamente esta última categoría en la conferencia del 19 de marzo.
Quedan fuera del alcance de la sentencia, y por tanto no son objeto de devolución, los aranceles de la Sección 232 sobre acero, aluminio y automóviles, los de la Sección 301 dirigidos principalmente a China, el arancel ordinario de nación más favorecida, y el nuevo arancel global del 15% impuesto bajo la Sección 122 tras el fallo.

El primer punto de análisis es determinar quién tiene legitimidad para reclamar y a través de qué cauce. Solo el importador de registro —la entidad que figura en la documentación aduanera estadounidense— tiene legitimación activa directa para presentar una reclamación ante el CIT o una protesta formal ante la CBP.

No obstante, esta limitación procesal no cierra necesariamente la puerta a las empresas españolas que, sin ser el importador formal, asumieron contractualmente el coste de los aranceles. En esos casos, el análisis debe trasladarse al plano contractual: si el contrato establece quién soporta el coste arancelario, si prevé mecanismos de repercusión o reembolso, y si existe documentación suficiente para acreditar los pagos efectivamente realizados. Entre las situaciones más frecuentes se encuentran exportadores que repercutieron el coste al importador, fabricantes o titulares de marca que lo asumieron contractualmente, distribuidores que lo desglosaron en factura, y socios de joint ventures con acuerdos de reparto de costes de importación.

Si el importador de registro recuperara los fondos sin trasladarlos a quien efectivamente los abonó, podría incurrir en enriquecimiento injusto, lo que abriría una acción independiente cuya viabilidad dependerá, en gran medida, de la solidez de la documentación disponible.

Los plazos procesales: una consideración que no admite demora

Bajo 19 U.S.C. § 1514, el importador dispone de 180 días desde la liquidación de cada entrada para presentar una protesta formal ante la CBP. Este plazo es estricto e improrrogable. Una vez transcurrido, la liquidación deviene definitiva y las vías de reclamación administrativa se cierran, sin que el sistema CAPE tenga, por el momento, una solución clara para estas situaciones.

La propia orden del juez Eaton advierte expresamente que las entradas con liquidación ya definitiva no están cubiertas de forma automática por el procedimiento en curso, y recomienda a los importadores que evalúen si el plazo del § 1514 sigue abierto para sus operaciones y si procede presentar una protesta preventiva. Esta valoración requiere revisar el estado concreto de cada entrada con carácter pioritario.

El horizonte arancelario: nuevas investigaciones bajo la Sección 301

En paralelo al proceso de devolución, el USTR abrió el 11 y 12 de marzo dos bloques de investigaciones bajo la Sección 301 de la Trade Act de 1974 que podrían derivar en nuevos aranceles acumulables sobre los ya vigentes. El primero afecta a dieciséis economías —entre ellas la Unión Europea, con mención expresa a Alemania e Irlanda— acusadas de mantener exceso de capacidad manufacturera en sectores como automóviles, semiconductores, acero, aluminio, productos farmacéuticos y equipos médicos. El segundo afecta a sesenta países por no haber adoptado prohibiciones efectivas sobre la importación de bienes producidos con trabajo forzado: es la primera vez que el USTR invoca la Sección 301 para sancionar la inacción regulatoria de un gobierno extranjero como práctica comercial "irrazonable".

El plazo para presentar comentarios escritos ante el USTR venció el 15 de abril de 2026. La audiencia pública comenzó el pasado 5 de mayo. La Administración tiene como objetivo cerrar ambas investigaciones antes del 24 de julio, fecha de vencimiento del arancel del 10% impuesto bajo la Sección 122. Los aranceles que pudieran derivarse se acumularían sobre los ya existentes, con un impacto potencial significativo para sectores como el agroalimentario, el farmacéutico y la industria de componentes.

Consideraciones finales

Cada empresa presenta una situación contractual y operativa distinta que determinará tanto la viabilidad de la reclamación como la estrategia más adecuada. Por ello, es conveniente abordar, cuanto antes, una revisión de los contratos con importadores estadounidenses, la recopilación de la documentación que acredite quién asumió el coste arancelario en cada operación, el análisis del estado de liquidación de las entradas afectadas y la evaluación de la exposición sectorial a las nuevas investigaciones de la Sección 301.
 

Publicado en

Litigación, Arbitraje y Mediación
Campo

El Decreto Ley 6/2026: nuevas herramientas urbanísticas y de contratación para los municipios rurales de Cataluña

08/05/2026

El Decreto Ley 6/2026, de 5 de mayo, aprobado por la Generalitat de Catalunya y publicado en el DOGC el 6 de mayo de 2026, introduce medidas urgentes en materia urbanística y de contratación pública dirigidas específicamente a los municipios rurales. La norma trae causa de las demandas históricas del mundo rural y del mandato contenido en la Ley 8/2025, del Estatuto de los municipios rurales. Parte del diagnóstico de la excesiva rigidez del planeamiento vigente y de la lentitud administrativa como obstáculos al arraigo poblacional y al desarrollo económico. Su finalidad es adaptar el urbanismo a la capacidad real de estos municipios, facilitar un crecimiento moderado y simplificar la ejecución de proyectos y obras públicas.

Entre las principales novedades destacan la creación de la figura de los veïnats rurals tradicionals, el nuevo POUM rural como instrumento de planeamiento simplificado y la posibilidad de aprobar normas de planeamiento urbanístico con tramitación más ágil. Asimismo, se prevé la elaboración de inventarios de edificaciones en suelo no urbanizable para permitir nuevos usos y ampliaciones limitadas, y se introducen medidas para flexibilizar la contratación pública mediante la licitación conjunta de proyecto y obra. El Decreto Ley también permite la actuación de entidades públicas autonómicas como medios propios de los entes locales. El texto queda ahora pendiente de convalidación parlamentaria o de su tramitación como ley ordinaria.

Acceso a la alerta informativa completa.


Publicado en

Relaciones con las Administraciones Públicas
Profesionales relacionados
MODIFIcACIONES PUBLICO

Modificaciones normativas para el impulso de la contratación pública social

30/04/2026

La Ley 1/2026, de 8 de abril, publicada en el BOE el 9 de abril de 2026 y en vigor desde el día siguiente, responde a la necesidad de actualizar y reforzar el marco normativo de la economía social en España. Para ello, la norma acomete la modificación de tres textos legales clave: la Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público (LCSP), la Ley 44/2007, de 13 de diciembre, para la regulación de las empresas de inserción, y la Ley 5/2011, de 29 de marzo, de Economía Social.

Su principal objetivo es reforzar la integración de criterios sociales en la contratación pública, impulsando el papel de los centros especiales de empleo de iniciativa social y las empresas de inserción como instrumentos de inclusión laboral. Para ello, introduce importantes novedades en tres ámbitos: el incremento del porcentaje mínimo de reserva obligatoria de contratos, la obligación de incluir criterios de adjudicación y condiciones especiales de ejecución vinculadas a itinerarios de inserción, y el fomento de las cláusulas sociales en la contratación pública con carácter general. A continuación, analizamos en detalle cada una de estas modificaciones.

Acceso a la alerta informativa completa.

Publicado en

Relaciones con las Administraciones Públicas
Profesionales relacionados
Suscribirse a